El Fondo de Asistencia Laboral es un patrimonio de afectación específica, separado e inembargable, destinado exclusivamente a solventar indemnizaciones por despido, preaviso e integración del mes de despido. No reemplaza ni modifica el régimen indemnizatorio vigente: funciona como un fondo de reserva que la empresa constituye mes a mes, de acuerdo con el marco normativo aplicable.
Surge de la Ley 27.802 de Modernización Laboral y su reglamentación (Decreto 408/2026), complementadas en agosto de 2026 por la Resolución 1276/2026 del Ministerio de Economía, que definió los activos elegibles y los límites de inversión del fondo, y en septiembre por la RG CNV 1167, que aprobó el régimen aplicable a los Productos de Inversión Colectiva de Fondos de Asistencia Laboral.
Aplica a todas las empresas alcanzadas por la norma, incluidas las MiPyMEs con certificado vigente y las entidades sin fines de lucro, con excepción del sector de la construcción, el servicio doméstico y el sector público, que cuentan con regímenes propios.
Las contribuciones se ingresan junto con las cargas patronales existentes: no representan un aumento de costos para el empleador, sino una reasignación de fondos hacia una cuenta propia e inembargable.
Microempresas, PyMEs y entidades sin fines de lucro: 2,5% de la masa salarial mensual.
Grandes empresas: 1% de la masa salarial mensual.
Base de cálculo: las mismas remuneraciones que sirven de base para las contribuciones patronales al SIPA.
Si un instrumento pierde la calificación AAA, el fondo cuenta con una ventana de 180 días para desarmar la posición.
Cuatro pasos, con nuestro acompañamiento en cada uno:
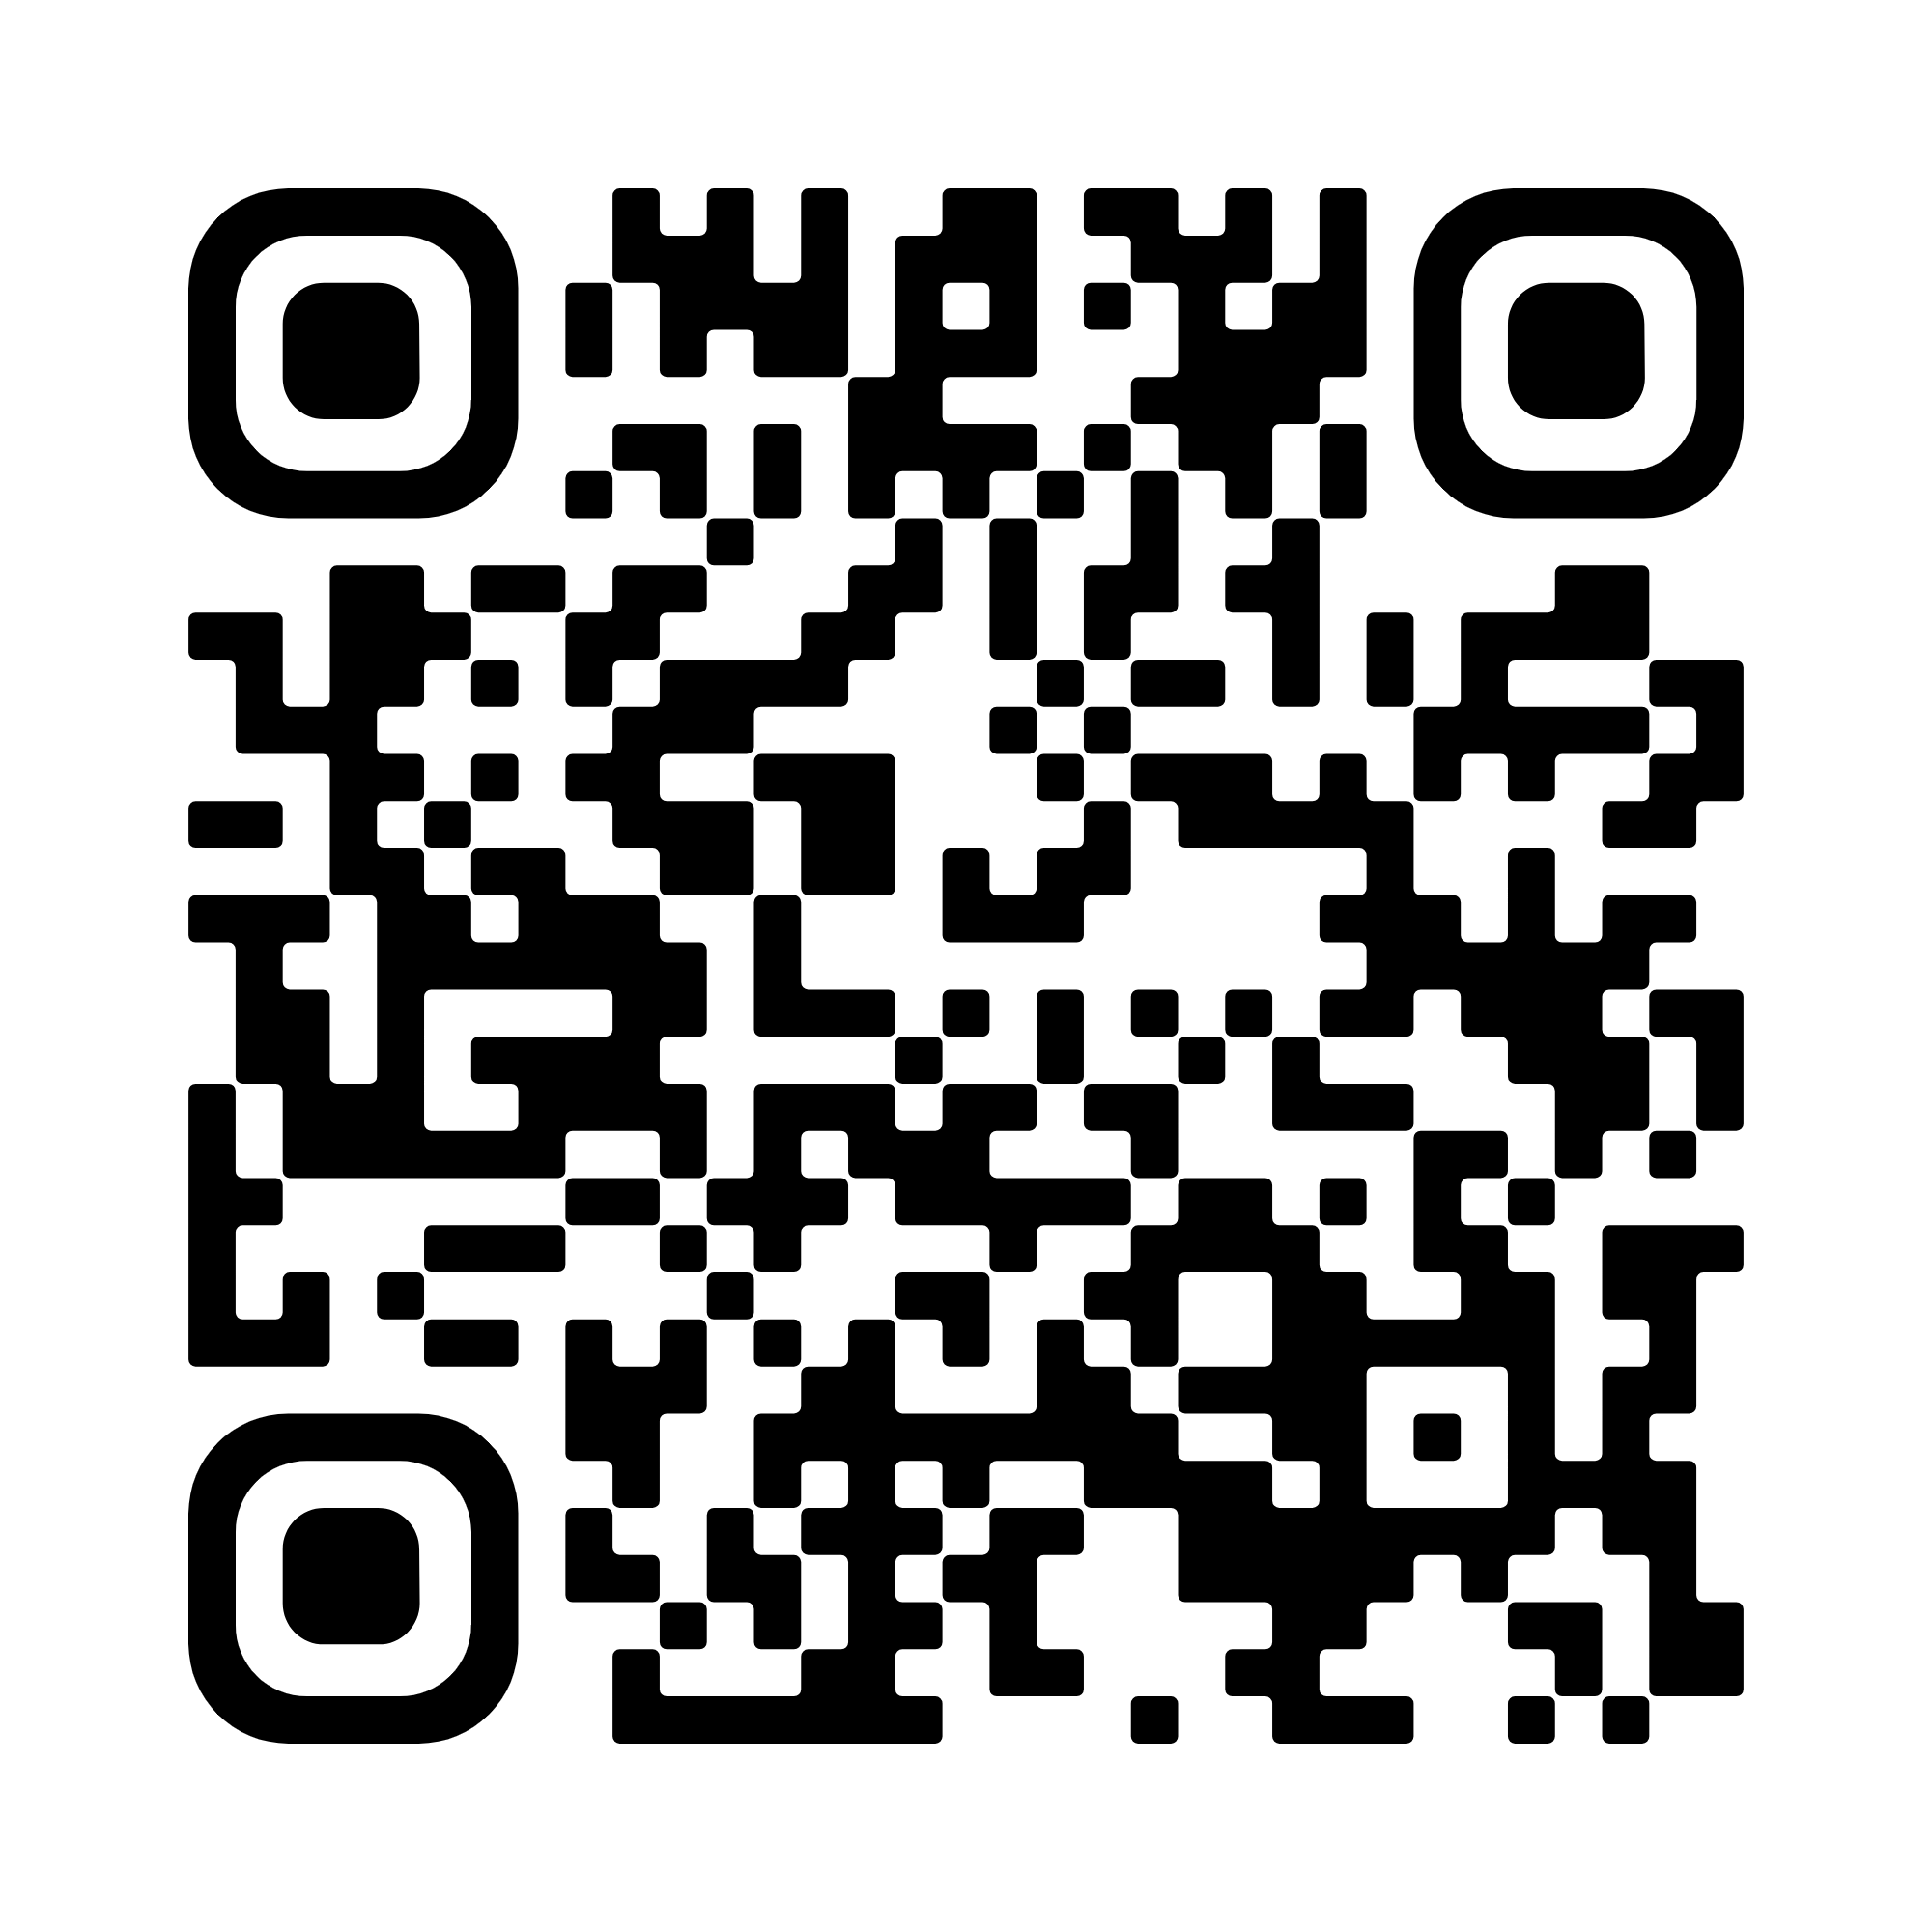
Accedé a la calculadora FAL escaneando el QR o ingresando desde este link:
¿El FAL reemplaza la indemnización por despido?
No. El régimen no modifica ni sustituye el régimen indemnizatorio vigente; el fondo es simplemente la reserva con la que la empresa afronta ese pago.
¿Aumenta mis costos como empleador?
No. Las sumas se ingresan junto con las contribuciones patronales existentes, sin representar una carga adicional neta.
¿Desde cuándo puedo usar el fondo?
Hay un período de carencia de seis meses: a partir del sexto aporte mensual correspondiente a un empleado, el fondo queda habilitado para cubrir las indemnizaciones de dicho empleado.
¿Qué pasa si no constituyo el FAL antes del 1° de noviembre?
ARCA retiene igualmente las sumas correspondientes, pero sin un ID FAL informado no puede derivarlas. Pasado un mes, la CNV asigna de oficio un vehículo y la empresa queda sujeta a las sanciones previstas por la normativa aplicable.
¿Puedo cambiar de administrador más adelante?
Sí. El empleador puede solicitar la migración de los recursos acumulados a otro vehículo habilitado cada seis meses, en junio o diciembre, siempre que no haya obligaciones de pago pendientes y se cumplan los criterios que establezca la CNV.
¿Qué comisión cobra la administradora?
La ley fija un tope del 1% anual sobre el patrimonio administrado.
¿Puedo recuperar el saldo si cierro la empresa?
Sí, siempre que se hayan cubierto todas las obligaciones laborales pendientes con el personal.
Promoción exclusiva para cartera comercial hasta el 30/11/2026 para clientes empleadores que no registren mora ni contraten o trasladen FAL ofrecidos por Banco Comafi e incorporen al menos 10 nuevas cuentas sueldos para el pago de haberes a sus empleados antes de la finalización de la vigencia de la promoción y mantengan las mismas activas por al menos 24 meses.
Bonificación de comisiones FAL: desde la suscripción de alguno de los FAL ofrecidos por Banco Comafi hasta el 31/12/2027, se bonificará el 100% de la comisión del FAL correspondiente. A partir del 1/1/2028, se aplicará la comisión de acuerdo a lo establecido en el reglamento correspondiente.
Reintegro FAL: desde que se verifique la existencia de, al menos, 10 nuevas cuentas sueldos, mensualmente, y por el plazo máximo de 6 meses calendario consecutivos, y siempre que en cada mes se registren pagos de haberes completos en dichas 10 nuevas cuentas, se reintegrará al empleador una suma equivalente a aplicar la alícuota FAL correspondiente, según si posee o no certificado MiPyME, al monto efectivamente acreditado por el empleador en cada una de las nuevas cuentas sueldos antes mencionadas. Por ejemplo si se le aplicara una alícuota de 1% y se acreditaran sueldos por $ 1.000.000 en cada una de las 10 cuentas en un mes particular, se aplicaría un reintegro de $ 100.000 mensuales mas IVA, neto de las retenciones impositivas que correspondan. En el caso que en un mes particular no se registraran al menos 10 cuentas nuevas con pagos efectivos de haberes, en dicho mes no se realizará reintegro alguno, contabilizándose de todas formas ese mes como uno dentro de los 6 meses de la promoción.
(1) PARA MÁS INFORMACIÓN O LIMITACIONES APLICABLES CONSULTE EN www.promocionescomafi.com
(2) PARA MÁS INFORMACIÓN O LIMITACIONES APLICABLES CONSULTE EN www.tiendacomafi.com.ar